Livrările anumitor produse destinate hrănirii albinelor beneficiază de cota redusă de TVA de 11%, după intrarea în vigoare, la 18 octombrie 2026, a Legii nr. 199/2026. Modificarea Codului fiscal îi privește atât pe furnizorii acestor produse, cât și pe apicultorii care le cumpără, însă domeniul facilității trebuie verificat pentru fiecare produs.
Legea a fost publicată în Monitorul Oficial nr. 865 din 15 octombrie 2026 și completează articolul 291 alineatul (2) din Codul fiscal cu o nouă literă, o). Acest alineat reglementează cota redusă de 11%. Prin urmare, schimbarea este o normă publicată și intrată în vigoare, nu o propunere aflată încă în dezbatere.
Ce produse sunt prevăzute de lege
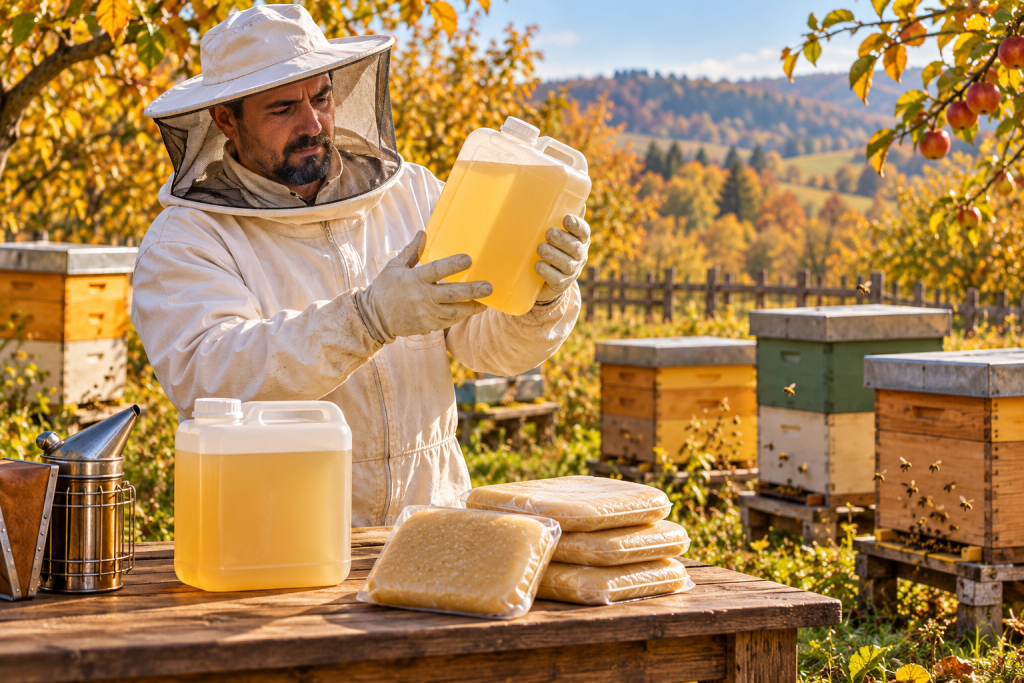
Textul introdus se referă la „livrarea de turte proteice, siropuri pe bază de zahăr sau amestecuri al căror conținut total de zahăr este mai mare de 10 g/100 g, destinate consumului albinelor”. Formularea legală este reperul pentru delimitarea operațiunilor vizate și trebuie citită împreună cu regulile generale privind TVA.
Destinația pentru consumul albinelor este menționată expres. Modificarea nu stabilește o cotă unică pentru orice bun cumpărat de un apicultor și nu extinde automat facilitatea la toate materialele folosite într-o stupină. Încadrarea se face în funcție de produs și de prevederea aplicabilă, nu doar de ocupația sau activitatea cumpărătorului.
De asemenea, o denumire comercială generală nu înlocuiește identificarea bunului livrat. Ca măsură practică de verificare, furnizorul și cumpărătorul pot compara descrierea din factură cu eticheta și documentația produsului. Aceasta este o recomandare de organizare a verificării, fără a adăuga o formalitate sau un document obligatoriu pe care Legea 199/2026 nu îl prevede.